Informační stránka · teorie, model a praxe
Páka: jeden z divů světa
Využít páky při investování (teorie a realita)
| Ceny fondu | CZK A | EUR A |
|---|---|---|
| Hodnota | 1,6148 Kč | 0,16077 € |
| Od založení | 61,5 % | 60,8 % |
| Ročně | 14,7 % | 14,6 % |
- 1Kdo má úvěr, má páku a snaží se násobit zisky.
- 2Nese-li investice víc, než úvěr stojí, páka se vyplatí.
- 3Bez páky, tedy úvěru, se skoro nikdo neobejde: banky, firmy, kupci bytů, investoři…
- 4Bez páky by ekonomika sotva rostla.
Informační sdělení. Nejde o nabídku ani investiční doporučení. Modely jsou zjednodušené (bez poplatků a daní), minulá výkonnost není spolehlivým ukazatelem budoucích výnosů a hodnota investice může kolísat.
1
Teorie páky
Vysvětlení, výhody a modely
Značení použité na celé stránce
r výnos aktiva (p.a.) · i úrok z úvěru (p.a.) · σ volatilita aktiva (p.a.) · L páka (1 = bez páky) · t čas v letech · LTV dluh ÷ hodnota aktiva. Pokud není uvedeno jinak, modely počítají se spojitým úročením, bez poplatků a daní a s pákou udržovanou na konstantní úrovni.
Páka = LTV násobení zisku a ztráty
Páka říká, kolikrát je aktivum větší než vaše vlastní peníze.
LTV (loan-to-value) je podíl dluhu na hodnotě aktiva. Čím vyšší LTV, tím vyšší páka.
Páka = 1 ÷ (1 − LTV)
1 mil.Úvěr 4 mil. Kč (LTV 80 %)
Byt za 5 mil. Kč = páka 5×: 1 mil. vlastních a 4 mil. z hypotéky.
Vztah je nelineární: posledních pár procent LTV páku prudce zvyšuje. Pozor na skrytou páku: deriváty, pákové produkty nebo úvěr na auto vedle portfolia se do celkové páky započítávají.
Příklady výpočtu: dvojnásobná páka i hypotéka s LTV 80 %
- Páka 2×: vlastních 1 000 000 Kč + úvěr 1 000 000 Kč = aktivum 2 000 000 Kč. LTV = 1 ÷ 2 = 50 %. Páka = 1 ÷ (1 − 0,5) = 2×.
- Hypotéka 80 %: byt 5 000 000 Kč, hypotéka 4 000 000 Kč, vlastní 1 000 000 Kč. LTV = 4 ÷ 5 = 80 %. Páka = 1 ÷ (1 − 0,8) = 5× (též 5 ÷ 1).
- Stejné jinak: páka = hodnota aktiva ÷ vlastní kapitál. Byt za 5 mil. při 1 mil. vlastních peněz je 5 ÷ 1 = 5×.
- Jak z páky zpět na LTV: LTV = 1 − 1 ÷ L. Páka 3× znamená LTV 67 %, páka 10× znamená LTV 90 %.
- Pokles, který vymaže vlastní kapitál: 1 ÷ L. Při páce 2× stačí −50 %, při páce 5× −20 %, při páce 30× jen −3,3 %.
Zdroj: prezentace Money Maker 2026 (M. Mašát), slide 7; standardní definice finanční páky (poměr aktiv k vlastnímu kapitálu), např. Modigliani & Miller (1958).
Úrok z úvěru brzda páky
Úrok z úvěru ubírá z toho, co páka přidá.
K výnosu investice přidáme dodatečný výnos z půjčených peněz, ale odečteme náklad na úvěr:
Výnos s pákou = L × výnos aktiva − (L − 1) × úrok
Při výnosu aktiva 9 % a úroku 3 % dá páka 2× výnos 15 %, ne 18 %: z půjčené poloviny platíme úrok. Je-li úrok vyšší než výnos, páka majetek snižuje.
Příklad výpočtu se vzorcem a za jak dlouho se investice zdvojnásobí
Na korunu vlastních peněz připadá L korun aktiva a L − 1 korun úvěru. Za rok aktivum vydělá L · r, úvěr stojí (L − 1) · i. V symbolech rL = L·r − (L − 1)·i = i + L·(r − i): úrok plus L× „přebytek“ výnosu nad úrokem.
Příklad: r = 9 %, i = 3 %, L = 2: 2 · 9 % − 1 · 3 % = 15 % ročně (bez páky 9 %).
Doba zdvojnásobení = ln 2 ÷ rL (spojité úročení, bez volatility). Přibližně pravidlem 72: 72 ÷ výnos v %.
Zdroj: Modigliani & Miller (1958), The Cost of Capital, Corporation Finance and the Theory of Investment, American Economic Review 48(3); prezentace Money Maker 2026, slidy 9–13.
Násobení výnosu, ale i ztráty
Páka násobí zisk i ztrátu stejnou měrou.
Modelový příklad bez úroků: vlastních 1 mil. Kč + úvěr 4 mil. Kč = aktivum za 5 mil. Kč (páka 5×).
- +10 % na aktivu = +500 tis. Kč = +50 % z vašeho 1 mil.
- −10 % na aktivu = −500 tis. Kč = −50 % z vašeho 1 mil.
- −20 % smaže celý vlastní kapitál (1 ÷ 5 = 20 %).
Základní výnos je výnos aktiva, odvozený je výnos vašich peněz: L × výnos aktiva.
Konkrétní příklady: byty, firmy, banky a CFD
Byt s hypotékou. Byt za 5 mil. Kč, úrok 5 % p.a., čistý nájem 3,5 % ročně. Roční výnos vlastního kapitálu podle změny ceny bytu (bez splátky jistiny, daní a nákladů):
| Struktura financování | Cena −10 % | Cena −5 % | Cena 0 % | Cena +5 % | Cena +10 % |
|---|---|---|---|---|---|
| Bez hypotéky | −6,5 % | −1,5 % | +3,5 % | +8,5 % | +13,5 % |
| LTV 50 % (páka 2×) | −18,0 % | −8,0 % | +2,0 % | +12,0 % | +22,0 % |
| LTV 80 % (páka 5×) | −52,5 % | −27,5 % | −2,5 % | +22,5 % | +47,5 % |
Nájem (3,5 %) je nižší než úrok (5 %), takže hypotéka se vyplácí jen při růstu ceny aspoň o 0,5 % ročně. Funguje také proto, že byt nikdo denně nepřeceňuje a banka vás k prodeji nenutí.
Firma nebo banka. Páka zvyšuje výnos akcionářů, dokud aktiva vydělávají víc než úrok z dluhu: ROE = (ROA − LTV · úrok) ÷ (1 − LTV) při úroku 5 %:
| ROE při … | Bez dluhu | LTV 50 % (páka 2×) | LTV 80 % (páka 5×) |
|---|---|---|---|
| ROA 10 % | 10,0 % | 15,0 % | 30,0 % |
| ROA 3 % | 3,0 % | 1,0 % | −5,0 % |
Banky pracují s pákou 12–16× (kapitál 6–8 % aktiv). Lehman Brothers měl koncem roku 2007 páku zhruba 30×: stačil pokles aktiv o ~3 %.
CFD a pákové obchodování. Regulátor ESMA omezil páku pro retail na 30 : 1 (hlavní měnové páry) až 2 : 1 (kryptoměny), zavedl povinné uzavření pozic při poklesu marže na 50 % a ochranu před záporným zůstatkem. Přesto podle analýz evropských regulátorů prodělává 74–89 % retailových účtů. Není to argument proti páce, ale proti páce bez horizontu, s denním přeceňováním a automatickým uzavřením.
Zdroje: prezentace Money Maker 2026, slidy 8–11, 26–29; ESMA (2018), Product intervention measures on CFDs and binary options; Modigliani & Miller (1958).
Složené úročení aneb další div světa
Dvojnásobný výnos dá víc než dvojnásobný zisk.
Při 8 % ročně vyděláte za 5 let ne 40 %, ale 47 %; při 16 % ne 80 %, ale 110 %. Výnos se připisuje i na dřívější výnosy („úrok z úroku“).
„Složené úročení je osmý div světa. Kdo mu rozumí, vydělává na něm. Kdo ne, platí ho.“Výrok připisovaný Albertu Einsteinovi (autorství není doloženo)
Co z toho plyne: důležitý je vyšší výnos a dlouhý čas. Výnos roste s časem, riziko jen s jeho odmocninou, takže v dlouhém období vliv volatility slábne.
| Výnos p.a. | 5 let: součet | 5 let: složeně | 20 let: složeně | Zdvojení |
|---|---|---|---|---|
| 8 % | +40 % | +47 % | +366 % | 9 let |
| 16 % | +80 % | +110 % | +1 846 % | 4,5 roku |
Podrobně: proč se výnosy nesčítají a jak to souvisí s rizikem
hodnota po n letech = vklad × (1 + r)n
Zisk za více let je součin ročních růstů, nikoli jejich součet: (1 + r)n = 1 + n·r + n(n − 1)/2 · r² + … Členy po prvním jsou právě „úrok z úroku“. Při spojitém úročení je hodnota er·t, v logaritmické ose je vývoj přímka se sklonem r. Doba zdvojení ≈ 72 ÷ výnos v %.
Stejný mechanismus platí i pro ztráty: po poklesu o 50 % je třeba zisk +100 %, aby se vrátila původní hodnota. Proto složené úročení pomáhá jen tehdy, když kapitál nepřijde o část majetku v nevhodnou chvíli.
Páka 2× při r = 10 % a i = 3 % nedá 20 %, ale 17 % ročně. Díky složení je to za 20 let zhruba 4× víc než bez páky (30 mil. Kč místo 7,4 mil. Kč z 1 mil. Kč), ale to je svět bez kolísání.
Zdroj: prezentace Money Maker 2026, slidy 13 a 32 (model bez Itôovy korekce); základní vzorec složeného úročení.
POZOR: vliv volatility past volatility, leverage trap a Itôova korekce
Kolísání cen ukrajuje z výnosu a s pákou ukrajuje víc.
1 · Zisk a ztráta stejnou měrou nejsou nula. Akcie +10 % a druhý den −10 % skončí na −1 % (1,1 × 0,9 = 0,99). S pákou 2× je to −4 %, s pákou 3× −9 %.
Start Den 1: +10 % × páka Den 2: −10 % × páka
2 · Volatilita vytváří kolem ideálního scénáře pásma. S určitou pravděpodobností (z historických pozorování) dopadne výsledek uvnitř pásma, ne přesně na čáře.
3 · Vyšší volatilita snižuje výkonnost. Ztráta z kolísání roste s druhou mocninou páky, výnos jen lineárně. Proto existuje úroveň páky, od níž už páka nepomáhá. Závisí na výnosu, úroku, volatilitě a čase.
4 · Naštěstí volatilita s časem roste pomaleji. Nestává se každý rok nejhorší možná událost, v průměru se děje očekávaný výnos, stejně jako se nedějí jen nejlepší scénáře. Riziko roste s √t, výnos s t.
5 · Itôova korekce. Právě tuto „daň z kolísání“ vyjadřuje Itôova korekce: typický (mediánový) výsledek je o polovinu rozptylu nižší než průměr. Efekt páky se tím trochu sníží, ale u dostatečně dlouhého horizontu zapákovaná investice s vyšším výnosem pásmo jiné investice předběhne.
- Páka 2× má za výchozích předpokladů (výnos 9 %, úrok 3 %, volatilita 14 %) typický vývoj 2× lepší než bez páky až za 22,7 roku.
- Šance, že páka 2× po 10 letech překoná investici bez páky: 76 %.
- Kolísání páku neruší, ale prodlužuje čas, který potřebuje k vítězství. A ten musí investor přežít bez nuceného prodeje.
Podrobně: vzorce, Itôovo lemma, medián a zdroje
typický (geometrický) výnos: g(L) = i + L · (r − i) − L² · σ² / 2
Cena aktiva sleduje geometrický Brownův pohyb dS/S = r·dt + σ·dW. Podle Itôova lemmatu je d ln S = (r − σ²/2)·dt + σ·dW: logaritmus majetku je po čase t normální se střední hodnotou (r − σ²/2)·t a směrodatnou odchylkou σ·√t. Majetek je lognormální: nemůže klesnout pod nulu, nahoru je neomezený a rozdělení je šikmé (průměr > medián).
S pákou L platí rL = i + L·(r − i) a σL = L·σ. Průměr (očekávaný vývoj) je exp(rL·t), medián (typický vývoj) je exp(g·t) s g = rL − σL²/2 a pásmo ±1σ (zhruba 68 % scénářů) je exp(g·t ± σL·√t). Průměr tedy nad mediánem roste s exp(σL²·t/2).
Medián a Itôova korekce. Čára „očekávaný vývoj“ je průměr, který táhnou nahoru vzácné velmi dobré scénáře. Typický investor (medián) skončí níž o právě tuto korekci. Proto grafy ukazují obojí a pásmo je kolem mediánu. Model je shodný s vlastním tabulkovým modelem (průměr ·exp(−σ²t/2) ± z·σ·√t); liší se jen volbou z (±1σ ≈ 68 %).
Pravděpodobnost, že majetek s pákou překoná majetek bez páky: Φ((gL − g1)·√t / ((L − 1)·σ)), kde Φ je distribuční funkce normálního rozdělení. Čas k n-násobku: t = ln n / (gL − g1).
Při r = 9 %, i = 3 % a σ = 14 % klesne typický výnos bez páky z 9,0 % na 8,0 % a s pákou 2× z 15,0 % na 11,1 %. 1 mil. Kč má za 20 let typicky 5,0× bez páky a 9,2× s pákou 2× (průměr 20,1×).
Omezení: reálné výnosy mají tlusté chvosty (19. 10. 1987 −20,5 % za jediný den), volatilita není stálá a v krizích roste, úvěr se může zdražit a může přijít nucený prodej. Model proto ukazuje horní odhad toho, co páka může dát. Pro dlouhé horizonty je vhodná logaritmická osa (růst je tam přímka).
Zdroje: Itô (1944); Black & Scholes (1973); Trainor & Baryla (2008), Leveraged ETFs: A Risky Double That Doesn't Multiply by Two, Journal of Financial Planning; Avellaneda & Zhang (2010), Path-dependence of leveraged ETF returns, SIAM Journal on Financial Mathematics; prezentace Money Maker 2026, slidy 14–23.
Optimální páka závisí hlavně na volatilitě
Existuje páka, nad kterou už výsledek klesá.
Přínos páky roste přímo úměrně, ale ztráta z kolísání s druhou mocninou páky, a od určitého bodu ji přebije. Optimum je tím vyšší, čím větší je rozdíl výnosu a úroku, a tím nižší, čím větší je volatilita.
Při výnosu 9 % a úroku 3 % vychází 3,1× při volatilitě 14 %, 1,5× při 20 % a 1,0× při 25 %. Když volatilita v krizi vyskočí, optimum se prudce sníží. Proto praxe volí zhruba polovinu optima a u akcií nejvýše kolem 2×.
Nelikvidní aktiva (nemovitosti, private equity) volatilitu na první pohled nemají, protože se jen přeceňují odhadem. Nemají ale ani skutečnou realizační cenu a nejdou rychle prodat. Při výprodeji a akutní poptávce by se jejich „volatilita“ chovala jinak a páka by byla mnohem rizikovější.
Podrobně: odvození optima, graf ztrát při vysoké páce (CFD) a zdroje
L* = (r − i) ÷ σ²
Maximalizace g(L) = i + L·(r − i) − L²σ²/2 podle L dává dg/dL = (r − i) − L·σ² = 0, tedy L* = (r − i)/σ². Stejný výsledek dává Kellyho kritérium (maximalizace očekávaného logaritmu majetku) i Mertonův model s konstantní relativní averzí k riziku rovnou 1.
Při páce 30× vymaže pokles trhu o 3,3 % celý vložený kapitál. Proto ESMA zavedla povinné uzavření pozic při poklesu marže na 50 % a ochranu před záporným zůstatkem.
Zdroje: Kelly (1956), A New Interpretation of Information Rate, Bell System Technical Journal 35(4); Merton (1969), Lifetime Portfolio Selection under Uncertainty, Review of Economics and Statistics 51(3); Thorp (2006), The Kelly Criterion in Blackjack, Sports Betting and the Stock Market; ESMA (2018) CFD intervention measures; prezentace Money Maker 2026, slidy 24 a 29.
Vítězství páky kdy je páka lepší
Páka vítězí, když má dost času a přežije kolísání.
Výchozí předpoklady: výnos 9 %, úrok 3 %, volatilita 14 %, páka 2×. Změňte je ve vizualizaci páky.
Praktické příklady kde všude páku používáme
Páku používáme všude: od hypotéky po akcie.
Hypotéka
Byt za 5 mil. s 80 % hypotékou: +5 % ceny = +22,5 % z vlastních, −5 % = −52,5 %.
Banky
Páka 12–16×: kapitál tvoří jen 6–8 % aktiv, pár procent ztráty aktiv ho vymaže.
Firmy
Dluh zvyšuje výnos akcionářů, dokud aktiva vydělávají víc než úrok (ROA > i).
Investice do akcií
Úvěr, futures, certifikáty, ETF, opce nebo CFD: šest cest, každá s jinou pastí.
Páka na akcie: šest cest
| Nástroj | Jak funguje | Náklad páky | Hlavní past |
|---|---|---|---|
| Úvěr (margin, lombard) | půjčka proti portfoliu | úrok + marže brokera | margin call, nucený prodej |
| Futures | expozice za zlomek kapitálu | ≈ bezriziková sazba | denní vyrovnání, rolování |
| Pákové certifikáty | turbo/faktorové, páka u emitenta | spread + financování emitenta | knock-out, denní reset, emitent |
| Pákové ETF (2×, 3×) | denně resetovaná páka | TER + swapy | volatility drag v dlouhém čase |
| Opce (call, LEAPS) | právo koupit za danou cenu | časová hodnota | prémie propadne, ztráta omezená |
| CFD | OTC kontrakt na rozdíl ceny | overnight financování | vysoká páka, protistrana |
Dlouhodobě se podle dostupných studií osvědčuje spíše levná a stabilní páka bez denního resetu a bez nuceného prodeje.
Pojďme si s pákou pohrát. Vizualizace využití páky ↓
2
Vizualizace využití páky
Namodelujte si výnos investice s pákou
Portfolio tvoří jedno aktivum (akcie). Další aktivum přidáte tlačítkem níže.
U nelikvidního aktiva nemusí uváděná volatilita odpovídat skutečnému riziku, viz „Podrobně“ pod simulátorem.
Výsledky pro zadaná aktiva
Porovnejte, co by investice dala s pákou a bez ní.
| Bez páky | S pákou |
|---|
Jak číst tabulku
- Očekávaný roční výnos je průměr (aritmetický), který táhnou nahoru vzácné velmi dobré scénáře.
- Typický roční výnos je medián: výsledek „uprostřed“, po odečtení volatilitní ztráty (Itôova korekce).
- Pesimistický / optimistický scénář jsou hranice pásma ±1σ: zhruba 16 % scénářů dopadne hůř, 16 % lépe.
- Typické zdvojení je doba, za kterou se při typickém výnosu vklad zdvojnásobí.
- Vklad nemá volatilitu, takže jeho průměr a medián splývají a nemá pásmo.
Podrobně: jak simulátor počítá a na čem stojí
Výpočet používá stejný model jako teorie výše: g = i + L·(r − i) − L²σ²/2 (typický výnos), rL = i + L·(r − i) (očekávaný výnos), pásmo exp(g·t ± L·σ·√t). Nulová volatilita zruší pásma i Itôovu korekci, takže průměr a medián splynou. Páka se průběžně udržuje na zvolené úrovni a úvěr se úročí sazbou i. Vklad roste sazbou exp(sazba·t).
Více aktiv. Portfolio se složí z vah wk: výnos rp = Σ wk·rk, rozptyl σp² = ΣΣ wj·wk·σj·σk·ρjk se společnou korelací ρ. Váha prvního aktiva (akcií) je dopočtena do 100 %.
Nelikvidní aktiva (nemovitosti, private equity, nekótované fondy). Nemají každodenní tržní cenu, hodnota je odhad. Jejich uváděná volatilita bývá nízká i proto, že se ocenění mění pomalu a vyhlazeně; skutečné riziko je rozptyl odhadů a ztráta při okamžitém prodeji (likviditní diskont). Simulátor proto volatilitu nelikvidního aktiva volitelně zvyšuje podle míry vyhlazení: pozorovaný výnos je vážený průměr skutečných výnosů z několika posledních období s váhami θj, pozorovaný rozptyl je σ² · Σθj², skutečná volatilita je zhruba σuváděná / √Σθj². U vah (0,8; 0,2) vychází faktor ≈ 1,2, u (0,5; 0,3; 0,2) ≈ 1,6. Jde o ilustraci, ne o odhad pro konkrétní aktivum.
Zdroje: Getmansky, M., Lo, A. W., Makarov, I. (2004): An econometric model of serial correlation and illiquidity in hedge fund returns, Journal of Financial Economics 74(3) (NBER w9571); Geltner, D. (1991): Smoothing in appraisal-based returns, Journal of Real Estate Finance and Economics 4(3); Dimson, E. (1979): Risk measurement when shares are subject to infrequent trading, Journal of Financial Economics 7(2); Di Cesare, A., Stork, P. (2015): Adjusted risk measures for hedge funds.
Co říká výzkum z praxe
Páka pomáhá jen levná, stabilní a s rozumem.
Trainor a Baryla (2008) v Journal of Financial Planning (časopis FPA) simulovali 2× pákové ETF: medián výnosu byl zhruba 1,4× výnos indexu, směrodatná odchylka 2× a dolní mez 95% intervalu po 10 letech až 4× horší.
Leveraged ETFs: A Risky Double That Doesn't Multiply by Two ↗Frazzini, Kabiller a Pedersen (Buffett's Alpha, NBER w19681) odhadují průměrnou páku Berkshire zhruba 1,6×, financovanou levným pojistným „floatem“.
NBER w19681 ↗Frazzini a Pedersen (Betting Against Beta, JFE 2014): investoři bez přístupu k úvěru přeplácejí rizikové akcie; páka na méně rizikových aktivech dávala historicky lepší poměr výnosu a rizika.
Ayres a Nalebuff (Lifecycle Investing, 2010): při velké části budoucího majetku v lidském kapitálu může mírná páka snižovat riziko celoživotního portfolia.
Kdy se hodí páka? pět podmínek
Páka dává smysl, když jsou splněné tyto podmínky.
Dlouhý horizont
5–10 let a více: růst musí přerůst šum (volatilitu).
Kladný carry
Výnos aktiva je vyšší než cena dluhu.
Žádný nucený prodej
Bez margin callu, s fixovaným a flexibilním dluhem.
Rozumná dávka
Polovina „optimální“ páky, u akcií zpravidla do ~2×.
Přežijete nejhorší rok
Propad −30 % u akcií nebo −15 % u bytu vás nesmí položit.
3
Praktické využití páky
Aktivní řízení páky: fond Double Speed rizikový
Aktuální ceny
Poslední ceny všech tříd podílových listů.
| Třída | Hodnota podílového listu | Od založení | Průměrně ročně | Doba od založení |
|---|---|---|---|---|
| CZK A | 1,6148 Kč | +61,48 % | 14,7 % p.a. | 3 roky 6 měsíců |
| CZK I | 1,1280 Kč | +12,80 % | 10,2 % p.a. | 1 rok 3 měsíce |
| EUR A | 0,16077 € | +60,77 % | 14,6 % p.a. | 3 roky 6 měsíců |
| EUR I | 0,11406 € | +14,06 % | 11,0 % p.a. | 1 rok 3 měsíce |
Ocenění k 17. 11. 2026. Ceny se aktualizují zpravidla ve čtvrtek ráno. Minulá výkonnost není spolehlivým ukazatelem budoucích výnosů.
Měsíční zpráva fondu
Výňatek z poslední měsíční zprávy; celou otevřete v PDF.
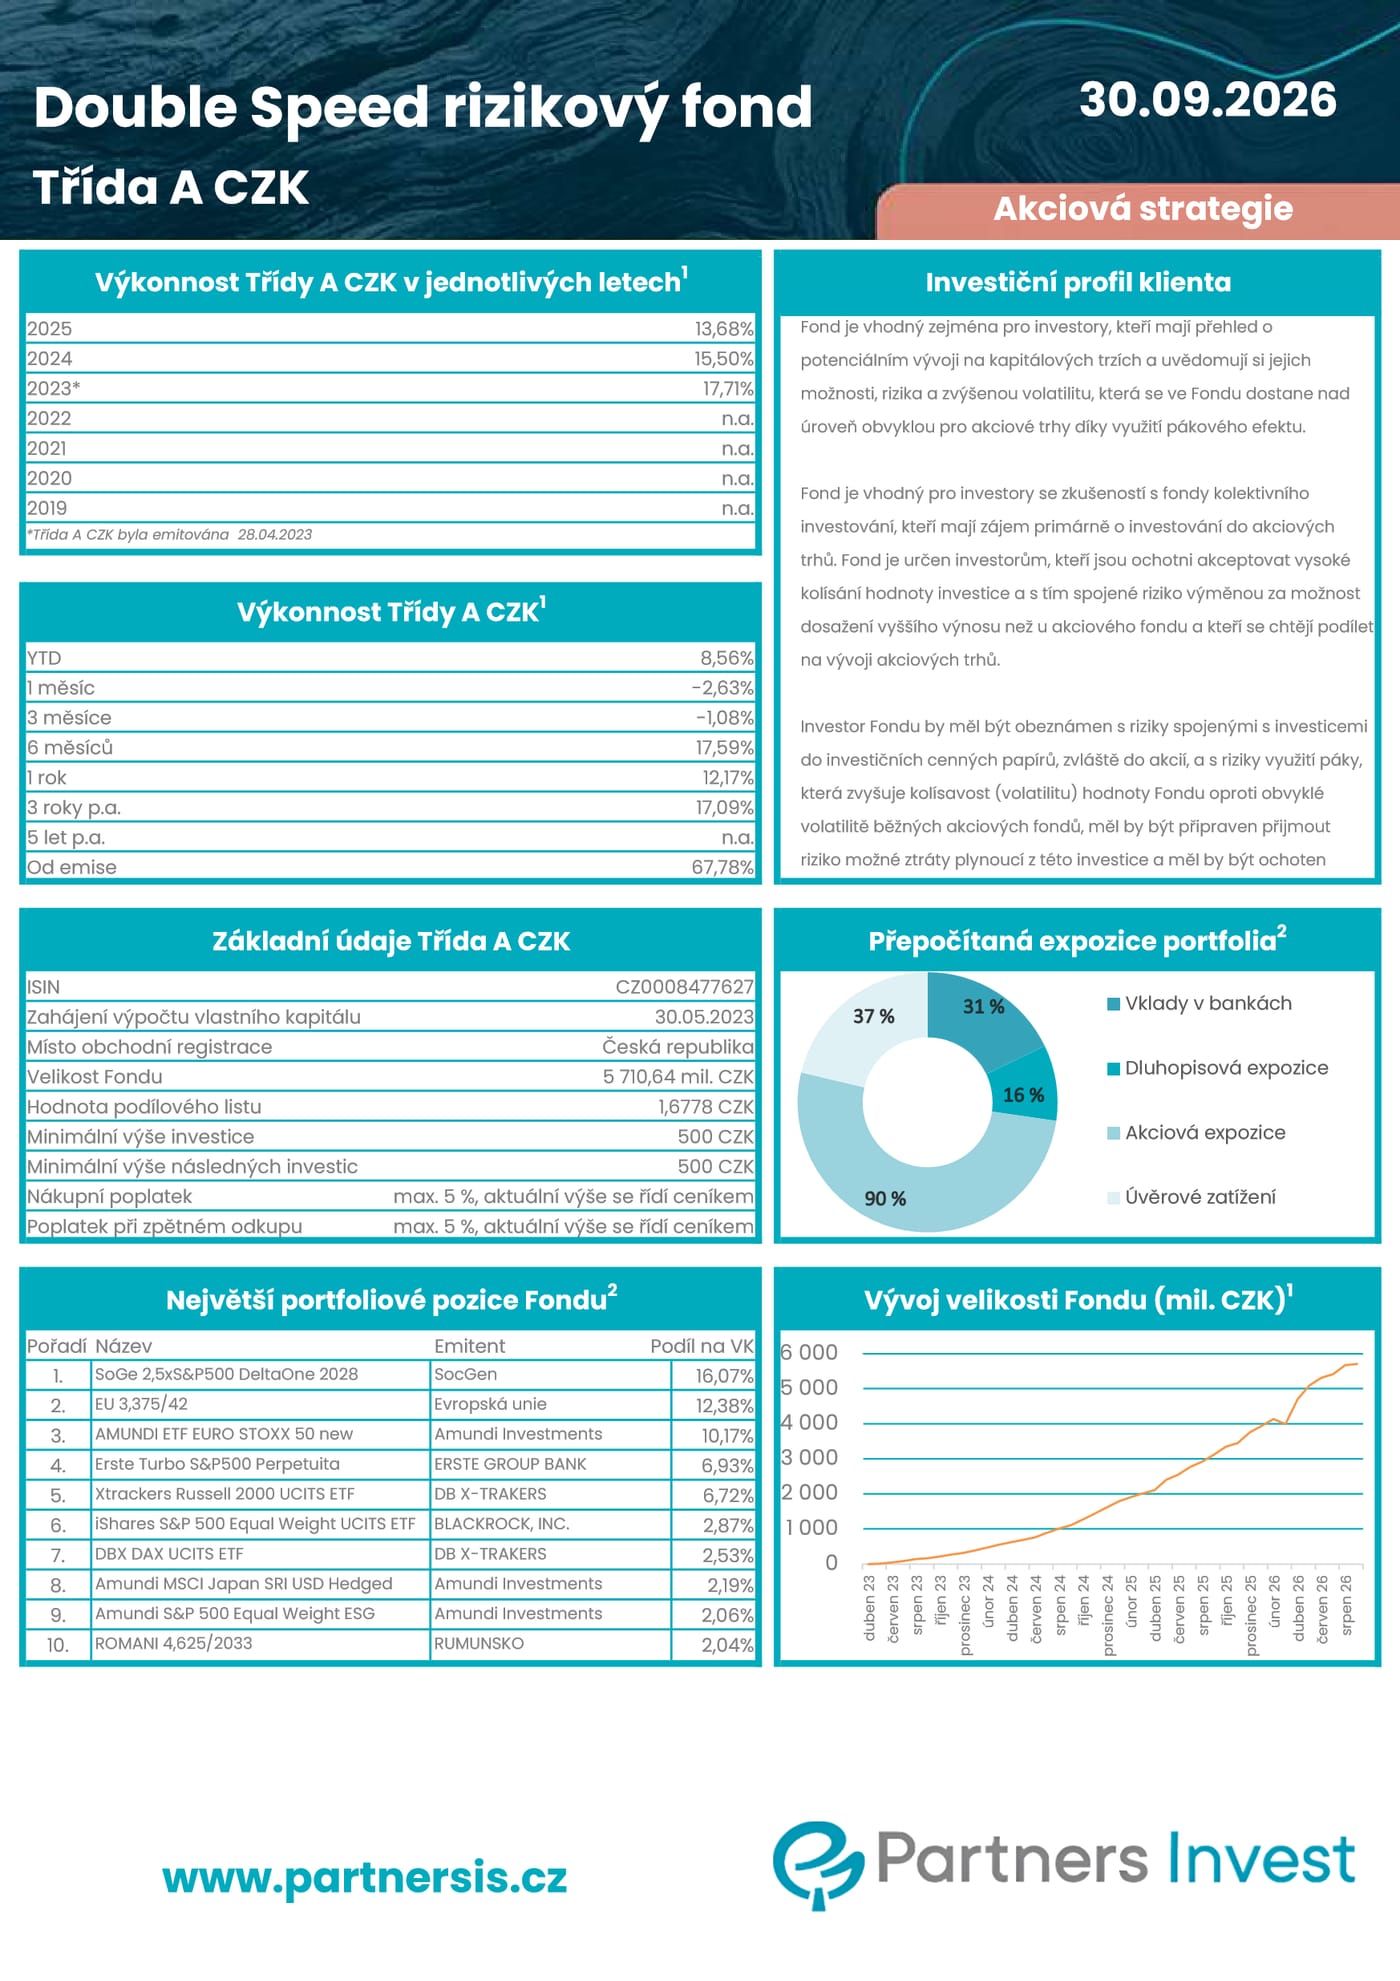
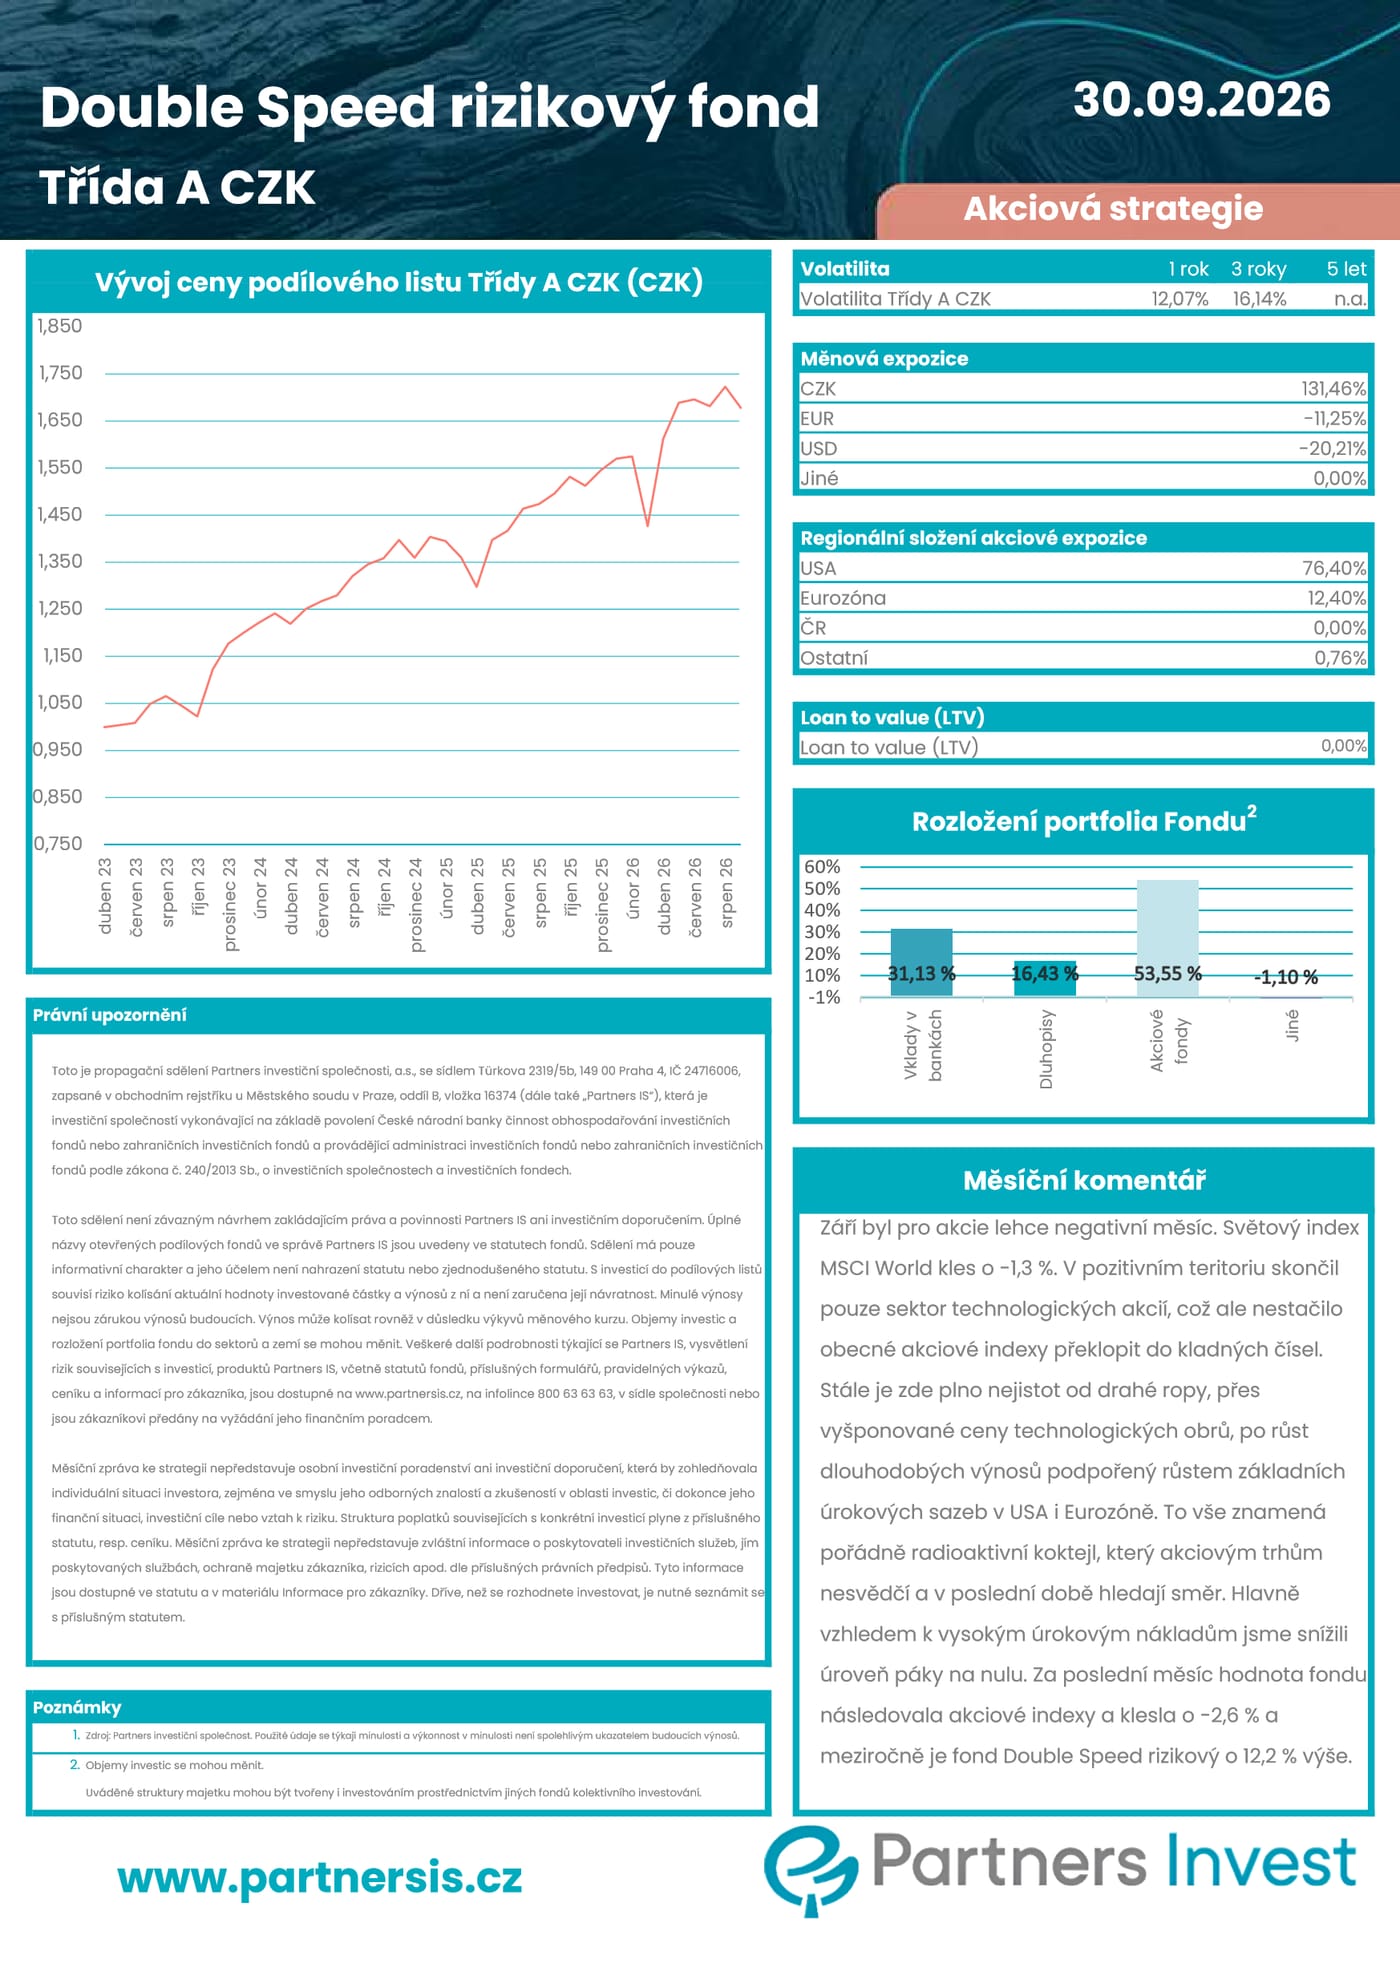
Klíčové parametry
Fond v kostce.
- Co to je
- Akciový fond, který může využít páku (rizikový fond)
- Kdo ho řídí
- Martin Mašát, CFA, FRM ↗
- Kdo hlídá majetek (depozitář)
- UniCredit Bank Czech Republic and Slovakia, a.s.
- Kdo kontroluje účty (auditor)
- PricewaterhouseCoopers Audit, s.r.o.
- Od kdy existuje
- 28. 4. 2023 (ceny se počítají od 30. 5. 2023)
- Rizikovost (SRRI)
- 6 ze 7: vyšší riziko
- Na jak dlouho
- 5+ let
- Od kolika peněz
- 500 Kč
- Velikost fondu
- 5,89 mld. Kč (k 17. 11. 2026)
- Aktuální páka
- LTV 0,00 % → páka 1,00× (k 30. 9. 2026)
- Napište nám
- info@doublespeed.cz ↗
Historický vývoj
Vývoj ceny od založení, až do posledního ocenění.
Data vycházejí z posledních údajů na partnersis.cz: ceny podílových listů jsou ke dni 17. 11. 2026, složení a měsíční zpráva za září 2026 (k 30. 9. 2026). Minulé výnosy nejsou zárukou budoucích.
Zhodnocení fondu
Výkonnost podle období a po kalendářních letech.
1 · Výkonnost do posledního dne ocenění (17. 11. 2026)
| Třída | 1 měsíc | 3 měsíce | Od počátku roku | 12 měsíců | 3 roky | 5 let | Od vzniku |
|---|---|---|---|---|---|---|---|
| CZK Aod 28. 4. 2023 | −3,58 % | −6,68 % | +4,48 % | +8,69 % | +46,25 %13,5 % p.a. | – | +61,48 %14,7 % p.a. |
| CZK Iod 1. 8. 2025 | −3,47 % | −6,34 % | +5,20 % | +10,02 % | – | – | +12,80 %10,2 % p.a. |
| EUR Aod 28. 4. 2023 | −3,59 % | −6,78 % | +4,44 % | +8,60 % | +45,84 %13,4 % p.a. | – | +60,77 %14,6 % p.a. |
| EUR Iod 1. 8. 2025 | −3,47 % | −6,37 % | +5,55 % | +10,36 % | – | – | +14,06 %11,0 % p.a. |
2 · Výkonnost do konce posledního uzavřeného měsíce
Do konce října 2026 (poslední ocenění měsíce: 27. 10. 2026). Ve stejném tvaru jako měsíční zpráva fondu.
| Třída | 1 měsíc | 3 měsíce | Od počátku roku | 12 měsíců | 3 roky | 5 let | Od vzniku |
|---|---|---|---|---|---|---|---|
| CZK Aod 28. 4. 2023 | −0,33 % | −0,55 % | +8,20 % | +9,18 % | +60,80 %17,1 % p.a. | – | +67,23 %16,2 % p.a. |
| CZK Iod 1. 8. 2025 | −0,23 % | −0,21 % | +8,85 % | +10,49 % | – | – | +16,71 %13,9 % p.a. |
| EUR Aod 28. 4. 2023 | −0,30 % | −0,68 % | +8,17 % | +9,16 % | +60,37 %17,0 % p.a. | – | +66,51 %16,0 % p.a. |
| EUR Iod 1. 8. 2025 | −0,21 % | −0,25 % | +9,22 % | +10,85 % | – | – | +18,02 %14,7 % p.a. |
3 · Výkonnost po kalendářních letech
Poslední rok do posledního dne ocenění (17. 11. 2026).
| Třída | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| CZK Aod 28. 4. 2023 | +17,97 % | +15,24 % | +13,68 % | +4,48 % |
| CZK Iod 1. 8. 2025 | – | – | +7,22 % | +5,20 % |
| EUR Aod 28. 4. 2023 | +17,66 % | +14,77 % | +14,00 % | +4,44 % |
| EUR Iod 1. 8. 2025 | – | – | +8,06 % | +5,55 % |
A třídy: základní. I třídy: se sníženým poplatkem za správu.
Zdroj dat: Partners investiční společnost (partnersis.cz). Uvedené údaje o výkonnosti a složení fondu vycházejí z veřejně dostupných zdrojů, jejichž přesnost, úplnost ani aktuálnost negarantujeme. Minulá výkonnost fondu není spolehlivým ukazatelem jeho budoucí výkonnosti a nezaručuje dosažení obdobných výsledků v budoucnu. Hodnota investice může stoupat i klesat a návratnost investované částky není zaručena.
Portfolio fondu
Rozpad majetku fondu podle typu aktiv, regionů, sektorů, měn a největších pozic. Data z poslední zveřejněné měsíční zprávy fondu (září 2026).
V % čistého majetku fondu. Úvěr je uveden po odečtení hotovosti (vkladů v bankách).
Data v grafech jsou nejpřesnější odhady expozic vypočítané z podkladových investic fondu.
Zdroj dat: Partners investiční společnost (partnersis.cz). Uvedené údaje o výkonnosti a složení fondu vycházejí z veřejně dostupných zdrojů, jejichž přesnost, úplnost ani aktuálnost negarantujeme. Minulá výkonnost fondu není spolehlivým ukazatelem jeho budoucí výkonnosti a nezaručuje dosažení obdobných výsledků v budoucnu. Hodnota investice může stoupat i klesat a návratnost investované částky není zaručena.
O fondu psali


Kdo fond nabízí
Fond Double Speed rizikový je dostupný prostřednictvím těchto distribučních kanálů. Každá platforma či distributor mají vlastní systém vstupních a výstupních poplatků a slev pro klienty.
Fond Double Speed rizikový je distribuován v rámci Partners kanceláří a poboček Partners banky.
Aplikace Partners Banky:Google PlayApp Store
Online investiční platforma: nákup podílových listů fondů pomocí dalších distribučních kanálů či přímo.
Nejčastější dotazy
Vše, co potřebujete vědět o fondu Double Speed rizikový – rozděleno do tematických okruhů.
Jak lze popsat složení fondu?
Fond Double Speed rizikový pomocí různých finančních instrumentů (ETF, indexové fondy, opce, futures apod.) zvyšuje váhu akciové složky nad 100 % čistých aktiv. Ve výsledku jde vlastně o smíšený fond – kombinaci akcií a dluhopisů – s vahou akcií vyšší než 100 %.
Klient tak v jednom fondu získává strategii, která kombinuje několik akciových fondů a navíc i dluhopisovou složku.
Na jaké základní myšlence fond stojí?
Základní tezí fondu je, že široce diverzifikovaný celosvětový akciový trh dlouhodobě přináší více než 8 % ročně. Pokud si fond dokáže půjčit levněji, je výhodné úvěr využít a navýšit váhu akciové expozice.
Výsledkem by měl být nadprůměrný růst fondu Double Speed rizikový v porovnání se světovými indexy. Cenou za to je vyšší volatilita, která by však neměla být příliš odlišná od rizikových regionálních či sektorových fondů – na rozdíl od nich si ale fond zachovává širokou diverzifikaci.
Kdo fond spravuje?
Fond spravuje Partners investiční společnost, a.s. Hlavním portfolio manažerem je Martin Mašát, vedoucí portfolio manažer Partners investiční společnosti a držitel prestižních finančních titulů CFA a FRM (profil: linkedin.com/in/martinmasat).
Jaké nástroje fond používá k vytvoření páky?
Pro vytvoření páky lze použít několik přístupů. První vychází přímo z principu fondu – využití úvěru k navýšení akciové pozice nad úroveň čistého majetku fondu. Běžně se však využívají i speciální investiční nástroje, jako jsou zapáčené certifikáty, akciové futures nebo opce.
Proč fond investuje přes ETF a indexové fondy, a ne přímo do jednotlivých akcií?
ETF a indexové fondy umožňují snadno udržet širokou diverzifikaci a zároveň efektivně a flexibilně řídit velikost pákové pozice, měnové riziko i likviditu. Výběr jednotlivých „vítězných“ akcií je navíc dlouhodobě velmi obtížný a nejistý – podobné sázky lze často přirovnat k sázkám v loterii.
Jaké jsou hlavní výhody fondu oproti běžným akciovým fondům?
Fond má dvě zásadní výhody, které by mu měly dlouhodobě přinášet nadprůměrný výnos:
1) Flexibilní páka – při korekcích může portfolio manažer navýšit váhu akcií nad 100 % čistého majetku a využít následný návrat trhů. V turbulencích ji naopak může rychle snížit.
2) Investice do široce diverzifikovaného světového indexu – fond nemusí reagovat na konec populárních investičních příběhů a je trvale maximálně diverzifikovaný.
Odkud a v jaké měně si fond peníze na páku půjčuje?
Fond čerpá krátkodobé financování flexibilně a nemusí se vázat na dlouhodobé drahé úvěry jako například nemovitostní fondy. Půjčovat si může v různých měnách, především v eurech či dolarech, kde portfolio manažer hledá výhodnější a levnější varianty. Úrokové sazby v eurech či dolarech bývají často nižší než v korunách, což snižuje náklady na páku.
Jak fond využívá poklesy (korekce) akciových trhů?
Běžný akciový investor může při korekci jen vyměnit akcii za akcii a hledat tituly, které se rychleji vrátí nebo pomaleji padají. Portfolio manažer fondu Double Speed rizikový může v době korekce flexibilně navýšit váhu akciové pozice nad 100 % (až o +200 %) a těžit z následného oživení trhů.
V případě turbulencí naopak může páku rychle snížit, protože investuje do vysoce likvidních aktiv – to jiné zapáčené instrumenty a nelikvidní investice neumožňují.
Co je fond Double Speed rizikový?
Double Speed rizikový je otevřený podílový fond Partners investiční společnosti, a.s., s unikátní strategií, která dosud nebyla v ČR retailovým klientům nabízena. Jeho cílem je dlouhodobě dosahovat nadprůměrného zhodnocení ve srovnání s hlavními světovými akciovými trhy.
Investuje do široce diverzifikovaného globálního akciového portfolia a expozici vůči akciím může pomocí finanční páky zvýšit až dvojnásobně oproti běžným akciovým fondům – tedy způsobem, který běžné akciové fondy použít nemohou.
Jak fond snižuje náklady na financování páky?
Využívá krátkodobé a flexibilní financování místo dlouhodobých hypotečních úvěrů typických pro nemovitostní fondy a může čerpat úvěr v měně s nižší úrokovou sazbou. Podkladová aktiva jsou vysoce likvidní a denně burzovně oceňovaná, což financování dále zlevňuje.
V případě potřeby lze úvěr velmi rychle splatit bez dodatečných nákladů, což zvyšuje efektivitu řízení.
Co konkrétně znamená, že fond využívá finanční páku?
Fond si na finančních trzích půjčuje peníze a za ně dokupuje další akciovou pozici nad rámec čisté hodnoty svých aktiv. Místo 100 % kapitálu tak může v akciových trzích pracovat více než 100 % čisté hodnoty aktiv – to žádný běžný akciový fond ani ETF nedokáže a ani nesmí.
Investice do akciových trhů může být vyšší až o 200 %, tedy násobná vůči vývoji akciových indexů.
Co je LTV a jak souvisí s pákou fondu?
LTV (loan-to-value, poměr úvěru k hodnotě aktiv) je stejný ukazatel, jaký se používá u hypoték. Fond může cílit na LTV kolem 50 %, což odpovídá dvojnásobné páce – matematicky podle vzorce 1 / (1 − LTV), tedy 1 / (1 − 0,5) = páka 2.
Aktuální hodnotu LTV fondu najdete v sekci Portfolio (záložka Typ aktiv), vychází z poslední měsíční zprávy.
Jak fond dosahuje nadprůměrného výnosu oproti akciovým trhům?
Namísto výběru rizikovějších jednotlivých akcií, sektorů či regionů fond Double Speed rizikový jednoduše zvyšuje objem investice do likvidního, globálně diverzifikovaného akciového portfolia. Prostředky navíc získává pomocí finanční páky – část nákupu financuje krátkodobou půjčkou, kterou může na rozdíl od nelikvidních aktiv flexibilně řídit.
Je fond aktivně, nebo pasivně spravovaný?
Obojí. Podkladová akciová složka sleduje pasivní, široce diverzifikovanou strategii (instrumenty navázané na široké akciové indexy). Aktivně je naopak řízena samotná páka – velikost úvěru, jeho délka a měna financování. Portfolio manažer řídí nejen velikost páky, ale také související měnové a úrokové riziko.
Proč cílový výnos není přesně dvojnásobkem výkonnosti akciových trhů?
Protože fondu ubírají na výkonnosti především náklady na páku, tedy úrokové náklady úvěru, kterým fond zvyšuje akciovou expozici, a dále náklady na správu fondu. I po jejich odečtení však cílový výnos výrazně převyšuje běžné akciové fondy.
Proč fond drží i dluhopisy?
Přebytečnou hotovost fond ukládá do dluhopisů, které mají dvojí účel. Díky obecně rostoucím výnosovým křivkám pomáhají pokrývat krátkodobé náklady na úvěry, a hlavně díky nízké korelaci státních dluhopisů s akciovými trhy pomáhají v dobách turbulencí snižovat volatilitu fondu.
Do čeho fond konkrétně investuje?
Fond investuje do širokého, globálně diverzifikovaného portfolia akcií velkých a silných společností – primárně prostřednictvím ETF, indexových fondů, akciových futures a dalších finančních instrumentů. Zachovává si tak vysokou diverzifikaci, likviditu a transparentní oceňování. Nejde o rizikové sázky na konkrétní tituly, sektory ani regiony.
Jaký je cíl fondu a jak vysoký výnos si klade za cíl?
Fond Double Speed rizikový cílí na dlouhodobé zhodnocení kolem 13–17 % ročně, tedy zhruba 1,5 až 2násobek toho, co nabízejí běžné globální akciové trhy (konzervativně odhadované kolem 8 % ročně).
Proč je výhodou, že fond investuje do celého světového akciového trhu?
Fond investuje skrze široce diverzifikovaný světový akciový index. Nemusí proto neustále reagovat na změnu či konec populárních investičních příběhů, na nálady investorů, geopolitická rizika ani hospodářské cykly – jeho „příběh“ je v podstatě nekonečný.
Široká diverzifikace zároveň snižuje volatilitu podkladového portfolia, což je pro efektivní využití páky klíčové.
Jak fond řídí úroveň páky (LTV)?
Fond svou pákovou pozici průběžně sleduje a upravuje podle vývoje akciových trhů i úrokových sazeb. Dlouhodobě by se poměr páky (LTV) měl pohybovat v kladných hodnotách, aby fond využíval růstový potenciál akciových trhů. V obdobích zvýšené nejistoty může portfolio manažer páku dočasně snížit až na nulu.
Zdroje
- Trainor, W. J., Baryla, E. A. (2008): Leveraged ETFs: A Risky Double That Doesn't Multiply by Two. Journal of Financial Planning (FPA), 21(5).
- Frazzini, A., Kabiller, D., Pedersen, L. H. (2018): Buffett's Alpha. NBER Working Paper 19681.
- Frazzini, A., Pedersen, L. H. (2014): Betting Against Beta. Journal of Financial Economics 111(1).
- Merton, R. C. (1969): Lifetime Portfolio Selection under Uncertainty: The Continuous-Time Case. Review of Economics and Statistics 51(3).
- Kelly, J. L. (1956): A New Interpretation of Information Rate. Bell System Technical Journal 35(4).
- Ayres, I., Nalebuff, B. (2010): Lifecycle Investing. Basic Books.
- ESMA (2018): Product intervention measures on contracts for differences (CFD) a binární opce.
- Modigliani, F., Miller, M. H. (1958): The Cost of Capital, Corporation Finance and the Theory of Investment. American Economic Review 48(3).
- Avellaneda, M., Zhang, S. (2010): Path-dependence of leveraged ETF returns. SIAM Journal on Financial Mathematics 1(1).
Další znalosti: otázky a odpovědi, slovník pojmů, původní stránka o fondu.